
节前迎来揪心一幕!谁来告诉我,A股现在有没有低估?
节前迎来揪心一幕,主要指数均创出今年最低周收盘。很自然,我们也想知道,现在处于什么状态,存在着低估机会吗?这篇文章,我们从市盈利的角度来探讨是存在机会,还是要警惕陷阱。
我们通过akshare来获取沪指导市盈率。实际上,akshare中的这个数据又来自乐咕乐股网站。
import akshare as ak

pe = ak.stock_market_pe_lg(symbol="上证")
pe.set_index("日期", inplace=True)
pe.index.name = "date"
pe.rename(columns={"平均市盈率": "pe", "指数": "price"}, inplace=True)
pe.tail(15)
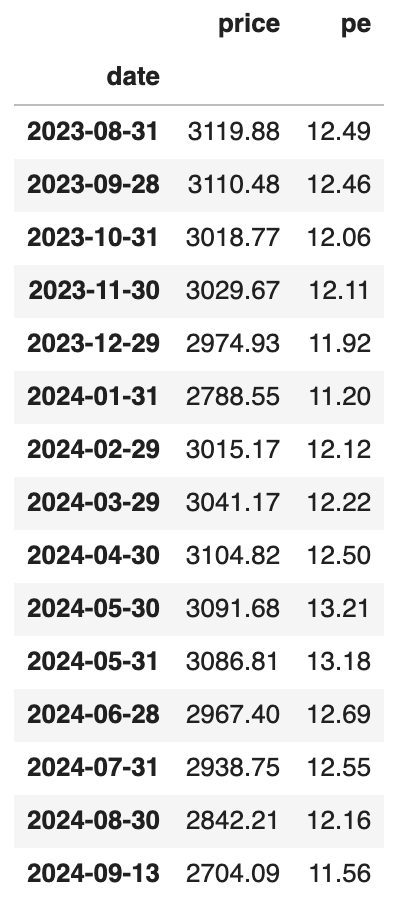
我们将得到从1999年以来的所有数据。它的格式如下:
低估的八月?
我们可以通过quantile函数,找出PE的25%, 50%和75%分位数:
percentiles = []
for i in range(1, 4):
    percentiles.append(pe["pe"].quantile(i/4))

percentiles
我们发现,从1999年以来,25%, 50%和75%分位数分别是 13.9, 17.4和 33.5。
那么,到上个月底(2024年8月),沪指的市盈率处于什么位置呢?
我们可以用以下方法来计算出这个位置:
rank = pe.rank().loc[datetime.date(2024,8,30), "pe"]
percentile = rank / len(pe)
percentile
结果显示,当前的市盈率处在10.6%分位数左右,也就是属于1999年以来较低的位置。
如果仅根据统计数据来看,显然沪指在2024年8月底,是被低估了,换句话说,这里出现了买入机会。
但是,分位数是静态的,它不能反映数据的运行趋势。
趋势中的PE
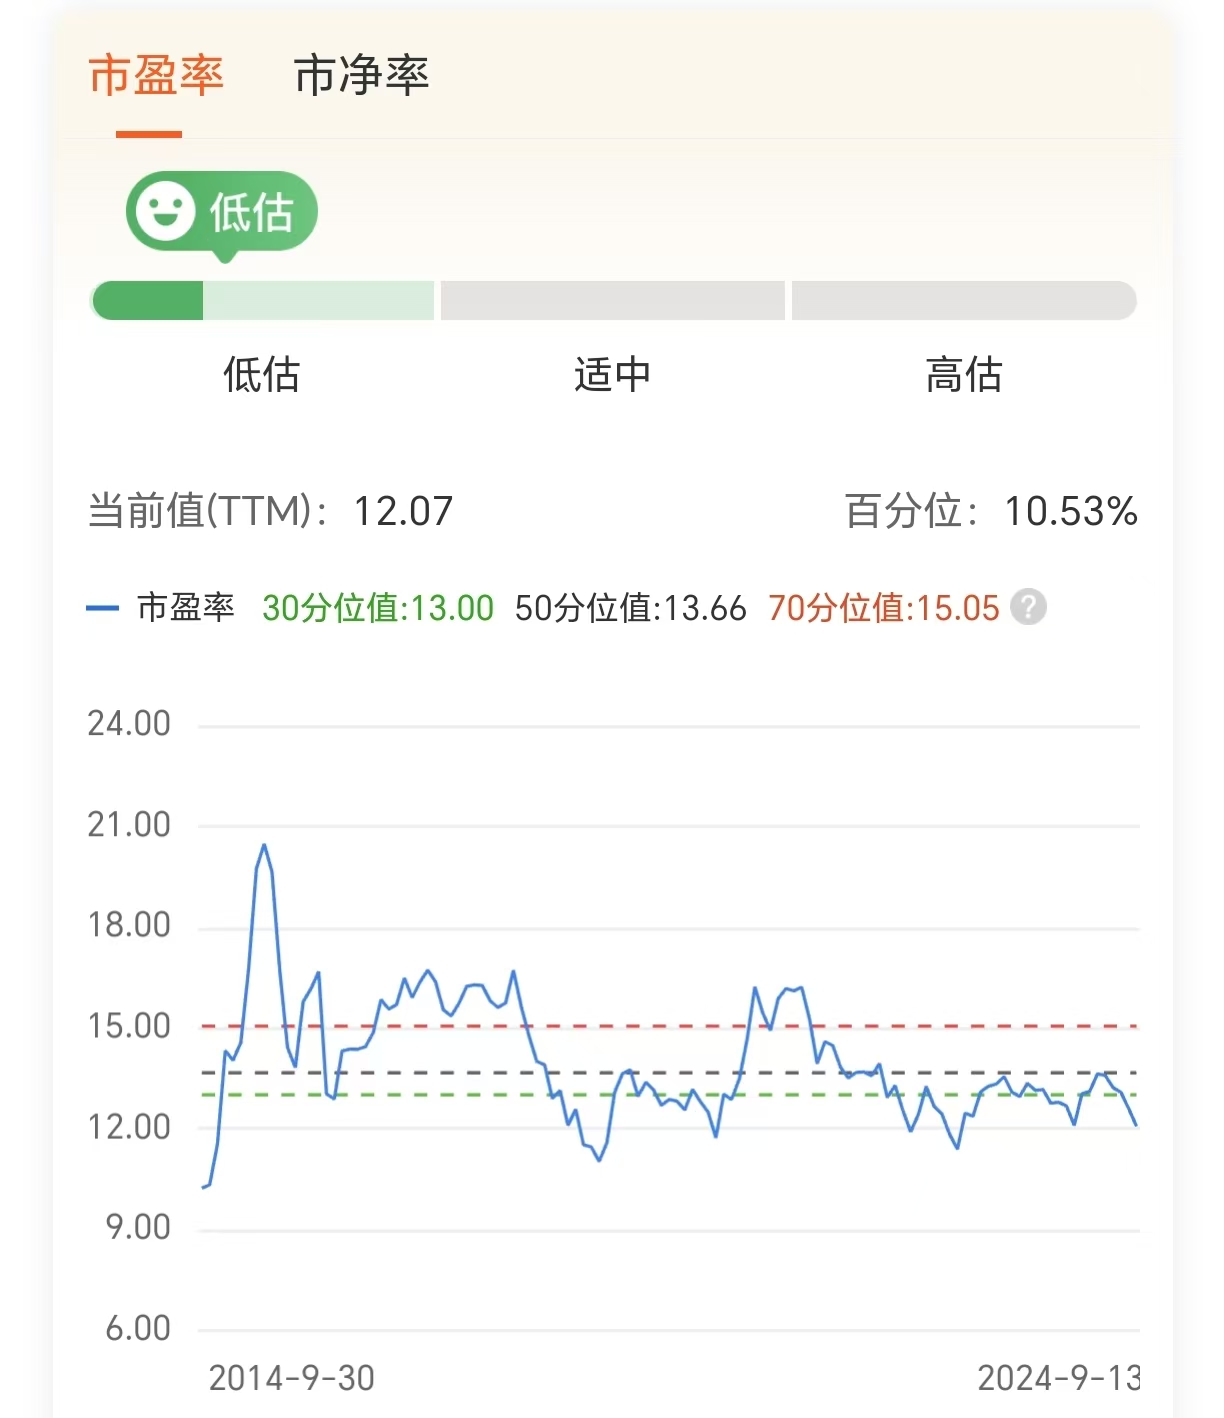
如果你打开东财的客户端,找到沪指的资料页,就可以看到PE的历史走势。近十年的走势图如下:
不过这似乎也给出不了更多信息。从这个图来看,沪指目前也是在低估中。
那么,我们把历年的价格走势叠加到PE走势上,看看PE的峰谷是否真的会对应价格的峰谷。
import matplotlib.pyplot as plt
import matplotlib.dates as mdates

fig, ax1 = plt.subplots(figsize=(60,6))

color = "tab:blue"
ax1.plot(pe["price"], label="Index", color=color)
ax1.set_xlabel("Year")
ax1.set_ylabel("Index", color="tab:blue")
ax1.xaxis.set_major_locator(mdates.MonthLocator(bymonth=[2, 5, 8, 11]))
ax1.xaxis.set_major_formatter(mdates.DateFormatter('%Y-%m'))

color = "tab:red"
ax2 = ax1.twinx()
ax2.plot(pe["pe"], label="PE", color=color)
ax2.set_ylabel("PE", color=color)

for i in range(1, 4):
    quantile = pe["pe"].quantile(i/4)
    ax2.axhline(quantile, color='gray', linestyle='--', label=f"{i/4:02.0%}")

plt.title("Index vs PE")

fig.tight_layout()
for date in pe.index[::3]:
    ax1.axvline(date, color='gray', linestyle=':', linewidth=0.5)
plt.gcf().autofmt_xdate()

plt.legend(loc="upper left")
plt.show()
我们会得到如下所示的绘图:
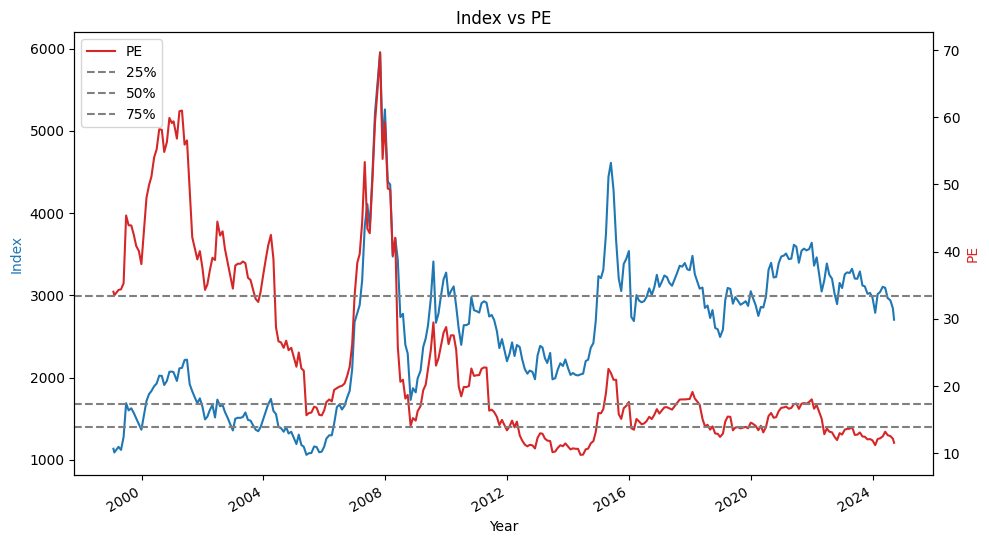
从图中可以看出,从1999年到2024年间,总体上存在沪指上涨,PE下降的趋势。沪指上涨应该是反应了GDP增长的长期趋势;而PE下降,则主要是由于资产供应数量的增加,导致资产泡沫不断被挤出的趋势。
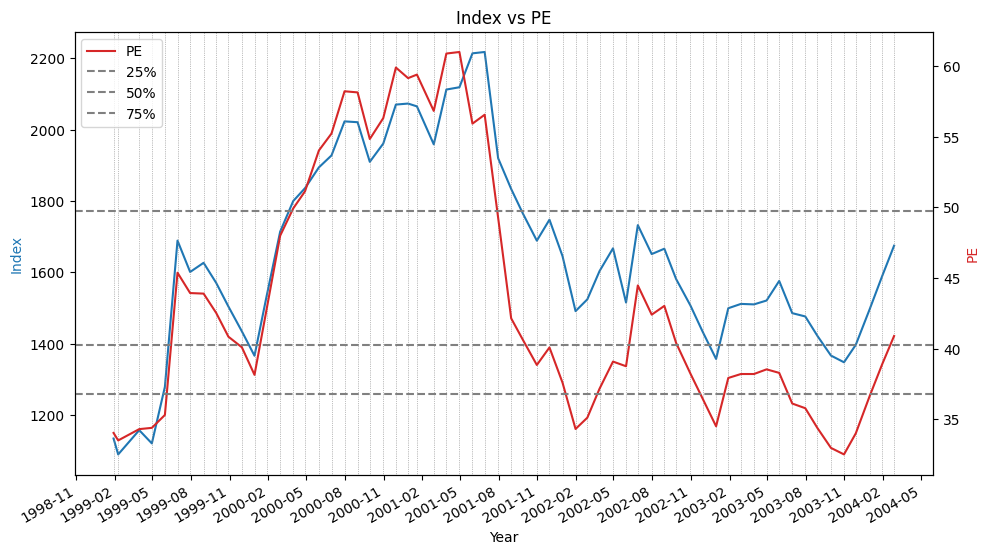
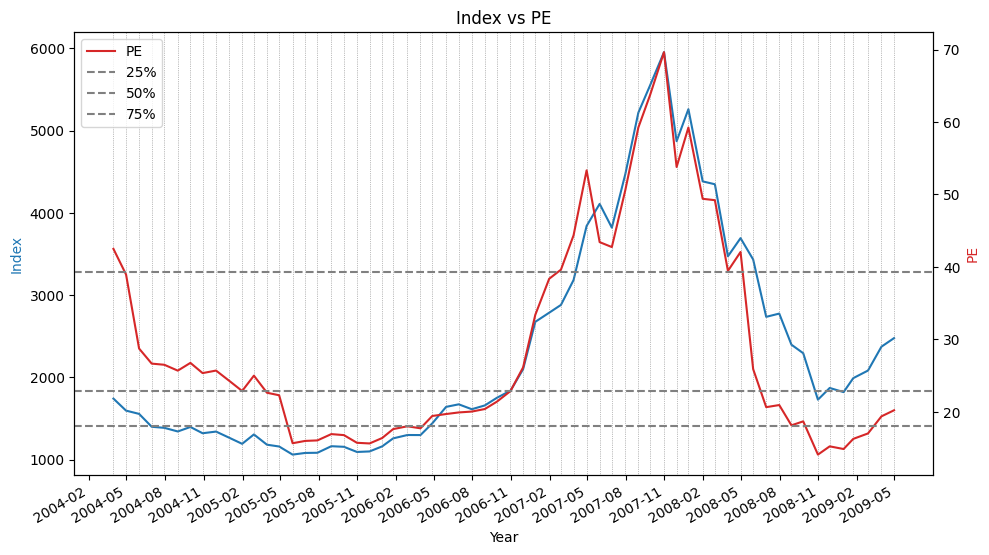
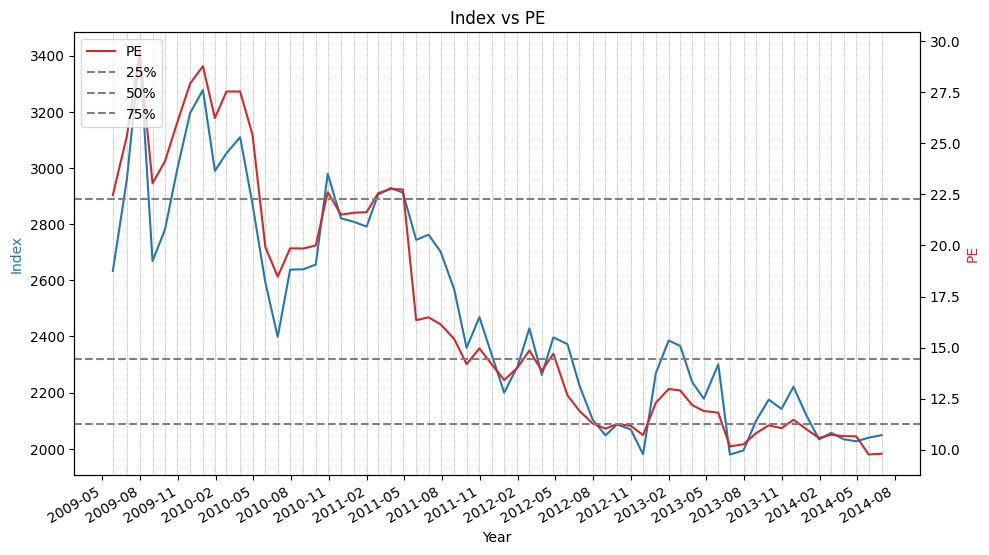
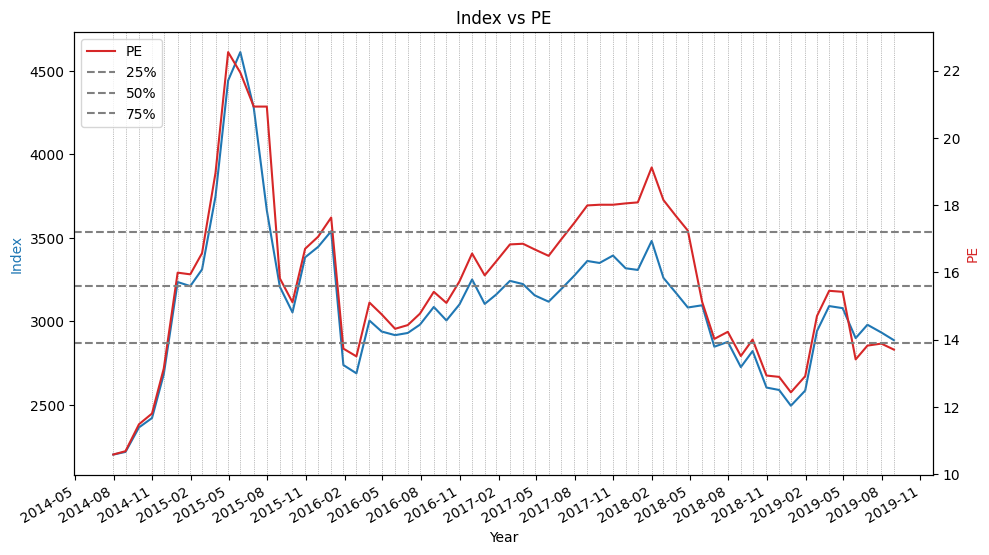
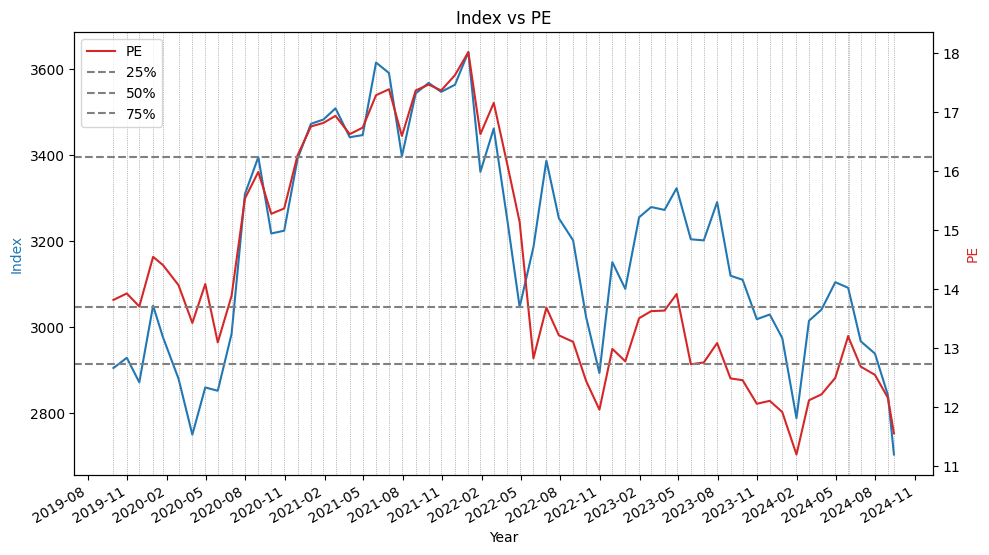
为了能研究细节部分,我们将上图切割成为5个子图:
思考与结论
思考: 在哪些阶段,PE走势与沪指完全一致?在这种走势中,谁是因变量,谁是自变量?它反应什么样的现象?
回答:在1999年到2001年,2005年8月到2008年5月,以及2014年5月到1015年5月等时间段PE的走势与沪指完全一致。在这种走势中,由于市场炒作十分激烈,公司盈利的变化相对于股价的变化而言,完全可以忽略不计,PE的走势完全由股价决定,从而导致PE曲线与股价走势极为相似。一旦出现这种现象,就说明市场已经过度投机了。
思考:大约从2023年8月起,似乎可以看出,沪指的下降速度快于PE的下降速度。比如,2024年2月,沪指出现阶段低点,PE也出现阶段低点。但2024年9月,沪指创新低之后,PE并没有创新低。这种背离反映了什么现象?能否用一个常见的术语来表述它?
回答: 在2024年9月,沪指创新低之后,PE并没有创新低,出现了背离。这种情况其实从峰值分析也可以看出来。比如,2024年6月(参见表我1),PE值创2023年8月以来的新高,但沪指却低于2023年8月后任何一个高点。这种背离可以用低市盈率陷阱来描述。这个指标提醒我们,当前指数虽然在下跌,但上市公司的盈利能力也可能在下降,从而出现指数小涨,PE大涨;指数跌得多,PE跌得少的情况。
因此,如果仅从分位数统计来看,当下的A股是低估的。但如果考虑到市盈率总体上一直在下降的趋势,以及最近一年来PE与指数涨跌的背离情况,判断A股是否已经低估还存有疑问,应该纳入更多维度进行判断。
文章来源于《因子分析与机器学习策略》第2课的习题。